완판 행진 IMA, 예금 대안인가…‘원금 지급’의 조건을 봐야 한다
증권사 IMA 시장이 4조원대로 성장하며 은행 예금의 대안으로 주목받고 있다. IMA의 원금 지급 조건과 예금자보호 여부, 기준수익률, 중도해지 위험 및 모험자본 공급 구조를 분석했다.
더 읽어보기
시장의 변화와 미래를 읽는 경제지, 미래다뷰
증권사 IMA 시장이 4조원대로 성장하며 은행 예금의 대안으로 주목받고 있다. IMA의 원금 지급 조건과 예금자보호 여부, 기준수익률, 중도해지 위험 및 모험자본 공급 구조를 분석했다.
더 읽어보기
파킹통장은 광고의 최고금리와 실제 적용금리가 다를 수 있다. 금액 구간별 차등금리와 우대조건, 이자 지급 방식, 예금자보호 여부를 확인하지 않으면 기대보다 적은 이자를 받을 수 있다. 내 예치금에 실제 적용되는 금리를 계산하는 방법을 살펴본다.
더 읽어보기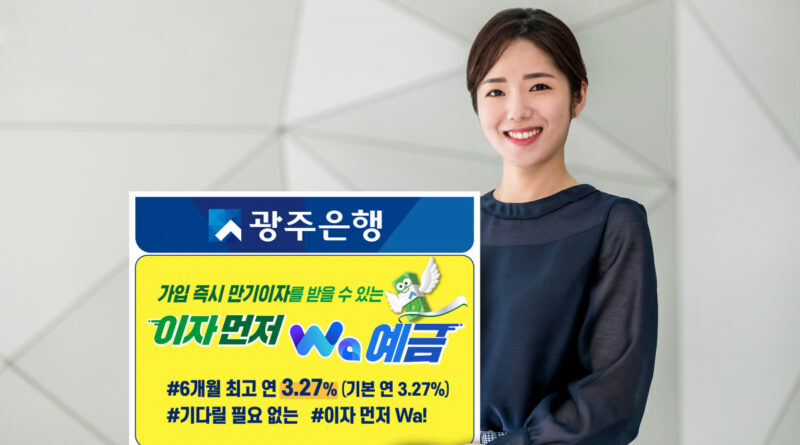
정기예금 만기 때 최고금리만 보고 다시 1년을 묶는 것이 항상 유리한 것은 아니다. 기준금리가 3.00%로 올라선 금리 변동기에는 3개월·6개월·1년 만기를 나누고 중도해지 조건과 1억원 예금보호한도까지 함께 살펴야 한다.
더 읽어보기
국내 금융지주들이 사상 최대 수준의 실적과 대규모 자사주 매입·소각을 잇따라 발표하면서 금융주 평가 기준이 저PBR·고배당에서 ROE와 자본효율성, 총주주환원으로 이동하고 있다. KB·신한·우리금융의 실적과 주주환원 전략을 통해 금융주 재평가의 조건을 짚는다.
더 읽어보기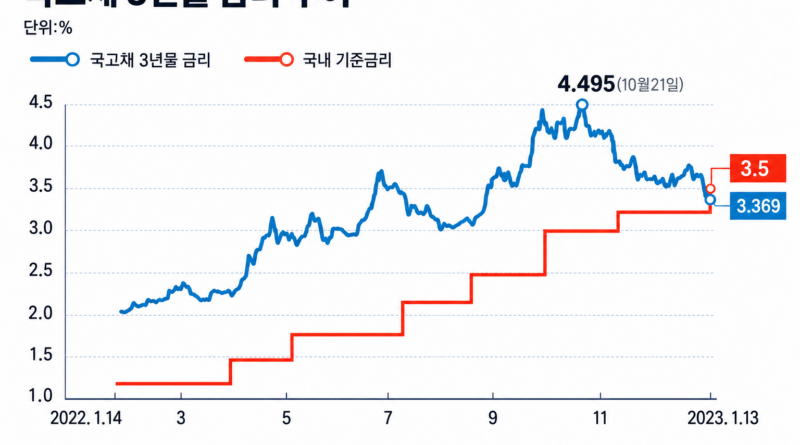
한국은행의 기준금리 3.00% 인상 직후 CD 91일물 금리가 2.970%에서 3.120%로 15bp 급등했다. 같은 날 국고채 금리가 하락한 가운데 단기금리가 반대로 움직인 이유와 CD·코픽스·은행채가 실제 대출금리에 미치는 영향을 짚는다.
더 읽어보기
한국은행이 기준금리를 2.75%에서 3.00%로 올렸지만 27일 국고채 3년물과 10년물 금리는 오히려 하락했다. 시장이 이미 금리 인상을 선반영한 가운데 향후 6개월 기준금리 전망과 추가 인상 속도를 어떻게 해석했는지 짚는다.
더 읽어보기
미국 증시는 다시 사상 최고권에서 버티고 있지만, 채권시장이 보내는 신호는 훨씬 불편하다. 7월 개인소비지출(PCE) 물가지수가 전년 동월 대비 3.7% 상승해
더 읽어보기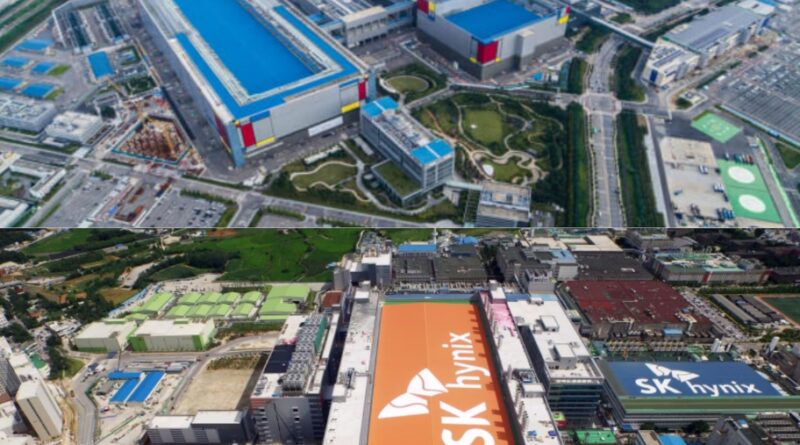
AI 반도체 호황의 온기가 메모리 대형주를 넘어 장비업체로 내려오기 시작했다. 삼성전자와 SK하이닉스가 HBM4 양산 확대에 속도를 내면서 웨이퍼 테스트, 번인,
더 읽어보기
전기차 수요가 예상보다 오래 둔화하면서 국내 배터리 업계가 생산라인의 목적 자체를 바꾸기 시작했다. 몇 년 전까지만 해도 북미와 유럽에 대규모
더 읽어보기
알테오젠을 바라보는 시장의 기준이 달라지고 있다. 몇 년 전까지만 해도 이 회사의 기업가치는 새로운 기술수출 계약이 언제 체결되는지, 계약 규모가
더 읽어보기